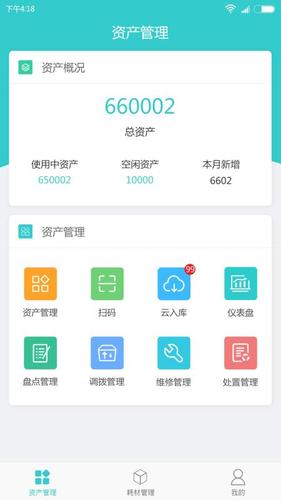
固定资产处置是资产管理闭环中的关键环节,指企业或行政事业单位对其占有、使用的固定资产进行产权转让、报废、报损、出售、出让、转让、置换、对外捐赠、无偿调拨(划转)、货币性资产损失核销等行为。简言之,固定资产处置解决的是“资产不再需要或无法继续使用时,如何合规地使其退出账目和实物管理”的问题。而资产管理则是对资产从“入口”到“出口”的全生命周期管理,包括配置、使用、维护、盘点,直至最终的处置退出。二者互为表里:资产管理的规范程度决定处置的效率与合规性,科学的处置又能优化资产结构、释放空间与资金。\n\n一、固定资产处置的核心方式\n1. 出售:将闲置或低效资产通过拍卖、招投标、协议转让等方式变现,回收残值。\n2. 报废:资产达到使用年限、技术淘汰或损坏无法修复,按程序申请报废并清理。\n3. 报损:因自然灾害、意外事故等原因造成资产毁损或丢失,需进行损失认定与核销。\n4. 置换:以物易物,用旧资产换取新资产,常见于设备升级改造。\n5. 对外捐赠/无偿调拨:按照相关规定将资产转移给其他单位或公益事业,需履行审批手续。\n\n二、为什么处置是资产管理的重要组成部分\n- 保持账实相符:资产长期挂账不处置,会导致账面价值虚增、折旧与维护成本浪费,影响财务报表真实性。\n- 优化资源配置:及时淘汰低效、无效资产,可为新增必要资产腾出预算空间和物理空间。\n- 防范风险与合规:违规处置可能导致国有资产流失、税务风险或审计问责。规范处置是内部控制的重要防线。\n\n三、固定资产处置的标准流程(以企业/行政事业单位为例)\n1. 提出申请:使用部门根据资产状态提出处置申请,说明理由、方式及预计收入。\n2. 技术鉴定与评估:对报废、报损资产进行技术鉴定;对出售、置换资产进行资产评估(如需要)。\n3. 内部审批:按照权限由资产管理部门、财务部门、单位负责人逐级审批;重大资产需集体决策或报上级主管部门。\n4. 执行处置:通过产权交易所、拍卖机构或合规渠道实施交易;办理实物交接、拆除或销账。\n5. 收入与税务处理:处置收入按规定上缴或纳入预算管理;及时申报增值税、企业所得税等。\n6. 账务核销与资料归档:财务部门进行固定资产清理核算,更新资产卡片与台账,保存全过程文件备查。\n\n四、资产管理视角下的处置要点\n1. 制度先行:建立统一的固定资产处置管理办法,明确范围、权限、方式和责任。\n2. 信息化赋能:利用资产管理系统,实现处置申请、审批、评估、执行、核销的全流程线上留痕。\n3. 盘点驱动:每年至少一次全面盘点,发现闲置、毁损资产及时进入处置通道,避免积压。\n4. 绩效评价:将处置收入、处置周期、合规率纳入资产绩效指标,促进管理改善。\n5. 协同联动:资产管理部门、财务部门、使用部门、法律与审计部门应形成制衡与协作机制。\n\n五、\n固定资产处置不是资产管理的“终点”,而是新一轮配置的起点。规范的处置流程能确保资产退出有序、价值回收最大化、风险可控可查。把处置放在资产管理的大框架下审视,才能真正实现从“管资产”到“管资本、管效益”的转变。”
}