中国资产管理市场自20世纪末起步,历经二十余年的高速发展,已成为全球资产管理行业不可忽视的重要力量。随着经济转型升级、居民财富积累和金融开放深化,这一市场正站在新的历史节点上,既面临前所未有的机遇,也承受着结构转型的阵痛。
一、市场格局与规模
截至2023年末,中国资产管理行业总规模已突破140万亿元人民币,涵盖银行理财、信托、公募基金、私募基金、券商资管、保险资管等多个子行业。其中,银行理财与公募基金占据主导地位,前者受益于广泛的渠道网络,后者则凭借净值化转型和投研能力快速扩张。
从竞争格局看,市场呈现“百花齐放”的态势:国有大行理财子公司、头部公募基金、领先私募机构以及外资巨头纷纷加码布局,行业集中度逐步提升,但长尾效应依然显著。
二、核心驱动因素
- 居民财富增长与资产配置转移:中国人均GDP突破1.2万美元后,居民财富管理需求从单一储蓄向多元化投资转变,权益类、混合类产品占比上升。
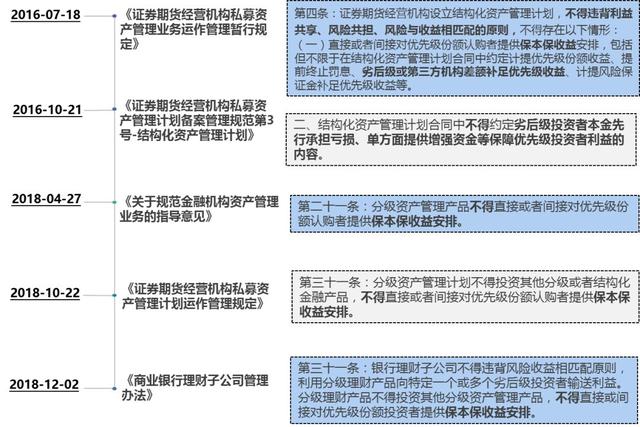
- 资管新规与净值化转型:2018年发布的“资管新规”打破刚兑、消除多层嵌套,推动行业回归“受人之托、代客理财”本源,标准化资产占比大幅提高。
- 资本市场改革与开放:科创板、注册制、沪深港通扩容以及外资独资公募获批,为管理人提供了更丰富的底层资产和全球竞争舞台。
- 金融科技赋能:智能投顾、大数据风控、区块链估值等技术应用,降低了运营成本,提升了投资效率与客户体验。
三、面临的主要挑战
- 宏观不确定性:经济增长换挡、房地产调整、地方债务化解等,对信用风险和资产质量构成压力,部分产品净值波动加大。
- 同质化竞争与费率下行:公募基金数量破万只,产品策略趋同,管理费率持续走低,中小机构生存空间收窄。
- 投研能力短板:相比国际巨头,中国资管机构在跨资产配置、衍生品运用、ESG投资等领域仍处追赶阶段。
- 监管合规成本上升:数据治理、反洗钱、跨境业务等要求日趋严格,合规科技投入成为必要支出。
四、未来趋势展望
- 马太效应加剧:头部机构凭借品牌、渠道和人才优势进一步扩大份额,尾部机构或转型精品店或被并购。
- 被动投资与养老目标基金崛起:ETF规模快速增长,个人养老金制度全面落地将带来长期稳定资金,促进第三支柱建设。
- ESG与可持续投资主流化:双碳目标下,绿色信贷、绿色债券、ESG主题基金规模有望翻倍。
- 跨境资管互联互通:债券通、互换通、跨境理财通等机制深化,人民币资产吸引力增强,外资配置比例提升。
- AI与数字化重塑价值链:生成式AI应用于投研、营销、客服,推动行业从“经验驱动”向“数据+算法驱动”转型。
五、
中国资产管理市场正从规模扩张转向质量提升,从通道业务转向主动管理,从境内配置转向全球视野。对于从业者而言,唯有坚守受托责任、打磨投研内功、拥抱科技变革,方能在日趋激烈的竞争中行稳致远。一个更加规范、透明、有韧性的资管生态,将为中国经济高质量发展和居民财富保值增值提供坚实支撑。