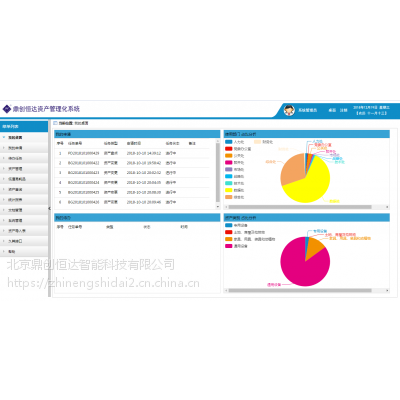
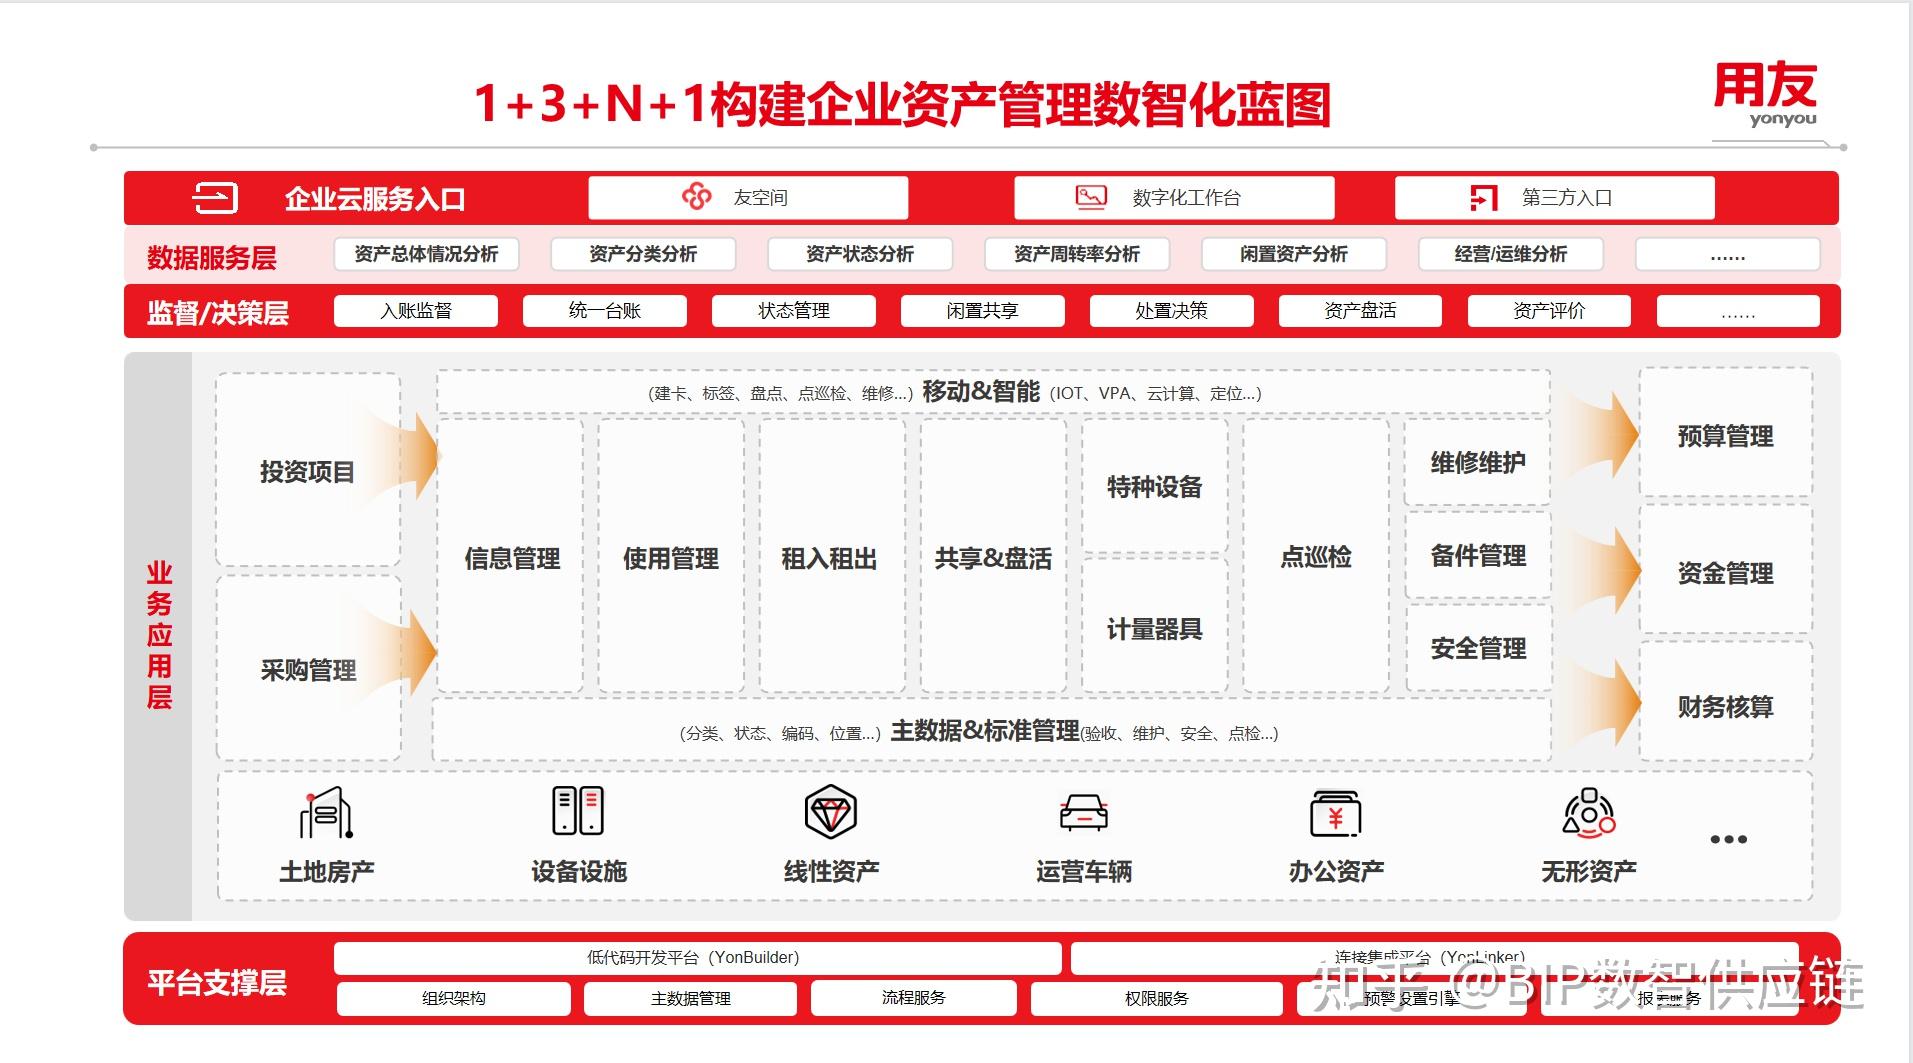
政府投资建设项目是国家调控经济、提供公共服务和推动社会发展的重要抓手。长期以来“重建轻管”的问题导致大量资产低效运行甚至流失。实现全过程管理中的资产管理精细化,已成为提升政府投资效益的关键命题。\n\n一、资产管理是全过程管理的价值归宿\n\n政府投资项目的生命周期包含前期决策、设计、施工、竣工交付和运营维护等阶段。传统管理模式往往将注意力集中在建设环节,资产形成后缺乏系统管理。全过程管理要求将资产管理前置,在项目立项阶段就明确资产分类、产权归属和运营目标;在设计阶段考虑运维便利性和全生命周期成本;在施工阶段同步建立资产台账;在交付阶段实现建设与运营的无缝衔接。资产管理不是末端环节,而是贯穿始终的价值主线。\n\n二、构建全链条资产管理制度体系\n\n制度是管理的基石。建立项目资产形成机制,在可研批复中明确资产清单和绩效目标,将资产配置标准嵌入投资决策。完善建设期资产入账管理,对在建工程按进度确认资产价值,防止账实脱节。再次,规范竣工验收与资产移交程序,编制资产移交清单,确保产权清晰、资料完整。建立运营期绩效考核制度,将资产使用效率、维护状况和服务质量纳入评价体系,并与后续投资安排挂钩。\n\n三、数字化赋能资产全生命周期管理\n\n依托建筑信息模型(BIM)、物联网和资产管理系统,可打通设计、施工、运维的数据链路。在建设阶段,将设备参数、材料信息、隐蔽工程记录等结构化数据录入平台,形成数字孪生资产;在运维阶段,通过二维码或射频识别标签实现资产盘点、巡检、维保的智能化管理。数字化平台还能自动生成折旧、维护成本和更新需求预警,为预算编制和资产处置提供依据,有效破解“信息孤岛”和“家底不清”难题。\n\n四、强化协同监管与风险防控\n\n政府投资项目涉及财政、审计、行业主管和项目单位等多方主体。应建立跨部门资产监管联动机制,明确各方职责边界:财政部门主导资产价值管理,行业主管部门负责运营绩效监管,审计部门对资产形成和使用开展专项审计。针对资产闲置、低效运转和违规处置等风险点,设置预警指标和合规审查节点,将资产管理纳入领导干部经济责任审计范围,形成有效震慑。\n\n五、案例启示与优化路径\n\n某市政务服务中心项目在建设初期即组建资产筹备组,依据BIM模型编制资产编码体系,竣工时同步移交数字化资产台账,运营后通过智能运维平台实现能耗和维保动态监控,资产利用率提升25%以上。实践表明,资产管理需要做到“三个融合”:与投资决策融合,确保资产配置合理;与工程建设融合,确保资产形成规范;与预算绩效融合,确保资产使用高效。\n\n\n\n政府投资建设项目全过程管理中的资产管理,本质是对公共资源受托责任的落实。通过制度先行、数字驱动和协同监管,将资产管理从被动守摊转变为主动增值,方能实现政府投资从“建成”到“用好”的跨越,让每一笔财政资金形成有效资产、发挥持久效益。
政府投资建设项目全过程管理中的资产管理 策略与实践
更新时间:2026-10-22 09:51:48
如若转载,请注明出处:http://www.hoomsen.com/product/50.html
PRODUCT
产品列表